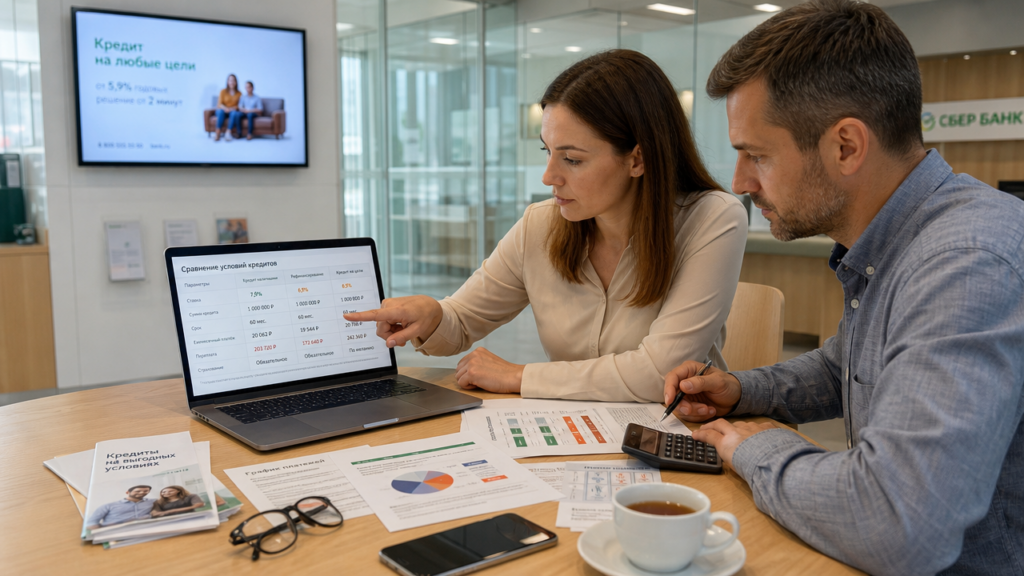
Сравнение займов у разных кредиторов в 2026 году начинается не с рекламной ставки, а с полной стоимости займа. Кредиторы публикуют на витрине «от 21,9%», но эта цифра может действовать только для зарплатных клиентов с оформленной страховкой жизни. Разница между номинальной ставкой и фактической переплатой достигает 8–10 процентных пунктов. Поэтому при сравнении займов в 2026 году нужно запросить график платежей и посчитать общую сумму, которую вы отдадите за весь срок.
В январе 2026 года средняя ставка по необеспеченным потребительским займам у крупных кредиторов находится в коридоре 26–34% годовых. На срок 3–5 лет переплата по займу 400 000 рублей может составить от 186 000 до 345 000 рублей. Разница между двумя организациями в 1–2 процентных пункта на такой сумме даёт экономию от 4 000 до 15 000 рублей. Поэтому сравнивать условия нужно по расчёту, а не по рекламному объявлению.
Сравнение потребительских займов у разных кредиторов: базовые правила
Потребительский заём в 2026 году — это аннуитетный платёж на срок от 1 года до 7 лет. Кредитор считает проценты на остаток долга, но ежемесячный платёж остаётся одинаковым. Пример: вы взяли 500 000 рублей на 3 года под 28% годовых. Ежемесячный платёж составит примерно 20 690 рублей, общая выплата — 744 600 рублей, переплата — 244 600 рублей. Если другая организация предлагает 27%, платёж будет 20 420 рублей, общая выплата — 735 100 рублей. Разница составит всего 9 500 рублей за три года. Но если у первого кредитора страховка бесплатная, а у второго за неё придётся заплатить 30 000 рублей единоразово, выгода второго предложения исчезнет.
Полная стоимость займа включает не только проценты. Ищите пункт «ПСК» в правом верхнем углу договора. ПСК учитывает страховку, комиссии и платные сервисы, которые кредитор включает в график платежей. Если специалист называет только ставку, просите письменный расчёт ПСК. Без этого документа сравнение предложений превращается в угадывание.
Сравнение предложений двух кредиторов в январе 2026 года
Возьмём две крупные кредитные организации. Данные актуальны на 15 января 2026 года. У первого кредитора потребительский заём для зарплатного клиента на сумму от 300 000 до 5 000 000 рублей можно оформить под 26,9% годовых на срок от 1 года до 5 лет. Без оформления страхования жизни ставка вырастет до 33,9%. У второго кредитора на тех же условиях ставка для зарплатного клиента составляет 27,4% годовых, а без страховки — 34,4%. Максимальная сумма во втором предложении выше и составляет 7 000 000 рублей, срок — до 7 лет. Обе организации не берут комиссию за выдачу займа и разрешают досрочное погашение без штрафа после первого месяца.
Для займа 400 000 рублей на 3 года разница выглядит так. У первого кредитора под 26,9% ежемесячный платёж составит 16 300 рублей, общая выплата — 586 900 рублей. У второго кредитора под 27,4% платёж будет 16 420 рублей, общая выплата — 591 100 рублей. Экономия по первому предложению составит всего 4 200 рублей. Если отказаться от страховки, платёж по первому предложению вырастет до 17 840 рублей, общая выплата — до 642 300 рублей, а по второму предложению платёж будет 17 970 рублей, общая выплата — 646 900 рублей. Разница по-прежнему останется в пользу первого варианта, но составит уже 4 600 рублей. Эти 4–5 тысяч рублей не повод выбирать организацию, если вам удобнее другое отделение или у вас уже есть зарплатная карта второго кредитора.
Подводные камни потребительских займов в 2026 году
Полная стоимость займа в 2026 году редко совпадает с номинальной ставкой. Кредитор обязан указывать ПСК в договоре, но специалисты часто озвучивают только ставку. Основные расходы, из-за которых можно переплатить:
- Страхование жизни и здоровья. При отказе ставка растёт на 5–8 процентных пунктов. Для займа 1 000 000 рублей на 5 лет страховка с ежегодным взносом 0,8% от суммы долга добавляет 40 000 рублей прямых расходов. Если включить её в тело займа, сверху набежит ещё около 30 000 рублей процентов.
- Штрафы за просрочку. Стандартный штраф — 0,1% в день от суммы просроченного платежа. При ежемесячном платеже 15 000 рублей за 20 дней просрочки набежит 300 рублей, но запись в истории выплат останется на 3–7 лет.
- Комиссия за снижение ставки. Некоторые кредиторы предлагают «улучшить условия» через год за 1–3% от суммы задолженности. При остатке долга 600 000 рублей комиссия составит 6 000–18 000 рублей. Снижение ставки на 1 процентный пункт может не окупить эту трату.
- Автоподключение платных сервисов. Юридическая консультация или уведомления по телефону за 99–199 рублей в месяц добавляют к переплате 3 600–7 200 рублей за 3 года без заметной пользы.
Проверяйте договор до подписания. Если в графике платежей стоит дополнительная строка «денежная защита» или «пакет услуг», просите убрать её. Кредитор обязан показать, как изменятся ставка и платёж без этой строки.
Пошаговое сравнение займов у разных кредиторов в 2026 году
- Запросите у двух-трёх кредиторов предварительный график платежей на одну и ту же сумму и срок. Не называйте желаемый платёж, называйте сумму займа.
- Сравните не ставку, а общую сумму выплат по графику. Это уже учитывает срок и метод расчёта.
- Проверьте, что входит в полную стоимость займа: страхование, комиссии и платные пакеты.
- Посчитайте переплату на 1 000 000 рублей за 5 лет при вашей ставке. Каждый процентный пункт на таком сроке даёт около 27 000–32 000 рублей разницы.
- Оцените свой резерв на случай потери дохода. Даже разница в 500 рублей в месяц важна, если бюджет уже на пределе.
Сравнение займов в 2021 и 2026 годах: рост переплаты
Сравнение условий 2021 и 2026 годов показывает, почему сейчас важно считать каждый процентный пункт. В 2021 году потребительский заём на 400 000 рублей на 3 года можно было взять под 10,9% годовых. Ежемесячный платёж составлял 13 070 рублей, общая выплата — 470 500 рублей. В январе 2026 года аналогичный заём под 26,9% даёт платёж 16 300 рублей и общую выплату 586 900 рублей. Рост переплаты составил 116 400 рублей, или почти 2,1 раза. Доход за это время мог вырасти не так же быстро, поэтому заём в 2026 году стоит брать под конкретную цель с понятным источником погашения.
В 2021 году разница между организациями в 0,8 процентного пункта на займе 400 000 рублей давала экономию около 4 500 рублей. В 2026 году та же разница даёт уже 12 000–15 000 рублей, потому что базовая ставка выше. Чем выше ставка, тем тщательнее нужно сравнивать условия.
Где искать актуальные ставки
Для сравнения займов в 2026 году берите данные с официальных площадок кредитных организаций. На сайтах-агрегаторах ставки обновляются с задержкой, а рекламные виджеты часто показывают минимальную ставку для идеального заёмщика. Запрашивайте индивидуальный расчёт по телефону или в отделении. Специалист обязан назвать ПСК, сумму ежемесячного платежа и переплату за весь срок.
В 2026 году потребительский заём не стоит брать «на всякий случай». Если ставка выше 25%, сначала проверьте альтернативы: карта с беспроцентным периодом 60–120 дней, накопительный счёт или рассрочка от продавца. Там переплата может быть ниже, а риски понятнее.