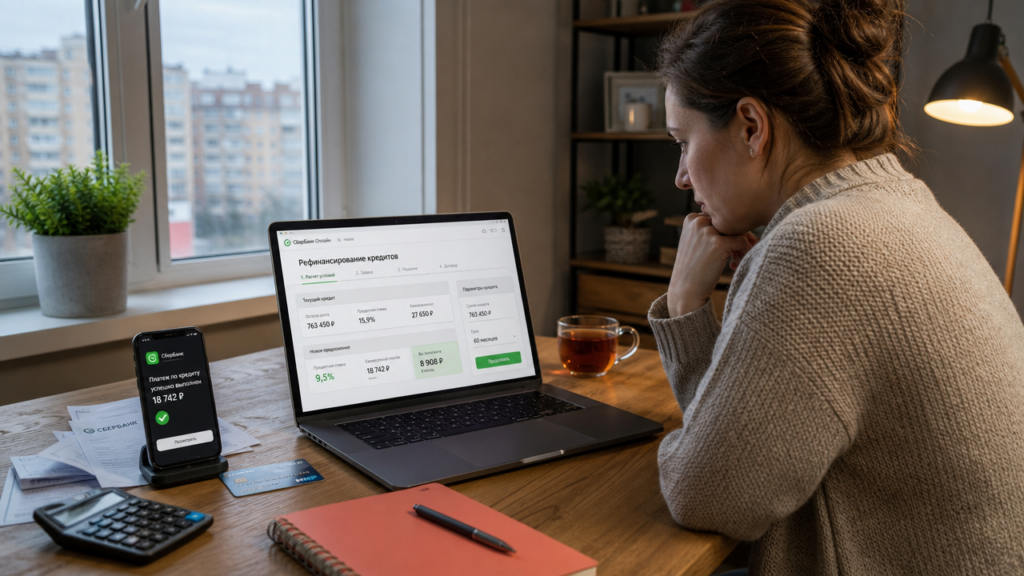
Кредитор пересматривает ваш текущий заём и выдаёт новый на погашение старого. Ключевое отличие упрощённой программы: от вас не требуют справку 2-НДФЛ, копию трудовой книжки и поручителей. Обычно организация проверяет только паспорт, историю займов и данные о текущей нагрузке. Процентная ставка при этом может быть выше, чем при полном пакете документов, но вы экономите время и получаете реальную возможность снизить платёж.
Например, вы платите по потребительскому займу 22% годовых, остаток долга — 300 000 рублей на 3 года. Ежемесячный платёж составляет около 11 400 рублей. Кредитор предлагает рефинансирование без справок под 17% годовых на тот же срок. Новый платёж составит около 10 700 рублей. Экономия — примерно 700 рублей в месяц или 25 000 рублей за весь срок. Ради этого стоит подать онлайн-заявку, даже если нет справки с работы.
Кому подходит такая программа
Рефинансирование без справок и поручителей подходит тем, кто работает неофициально, получает часть дохода в конверте или не хочет собирать бумаги. Также это вариант для самозанятых и предпринимателей, у которых нет справки по форме организации. Кредитор оценивает вашу платёжеспособность по истории займов и текущим обязательствам. Если вы платите без просрочек, шанс на одобрение выше.
Важно понимать: организация не отменяет проверку дохода полностью. Она может запросить косвенные подтверждения: выписку по карте, историю переводов, справку по форме организации с печатью работодателя. Но справка 2-НДФЛ и поручитель не нужны. Это сокращает срок рассмотрения до 1–2 рабочих дней.
Рефинансирование займа в Тюмени без справок и поручителей
В Тюмени работают федеральные и местные кредитные организации. Ставка по рефинансированию без справок начинается от 16,5% годовых. Кредитор может одобрить сумму до 1 500 000 рублей без поручителей, если ваша оценка платёжеспособности выше 650 баллов. При полном пакете документов ставка может быть 14,9%, а разница в переплате по займу 500 000 рублей на 5 лет составит около 26 000 рублей. Решите, стоит ли эта сумма времени на сбор справок.
Пример по Тюмени: вы рефинансируете заём на 700 000 рублей под 17% годовых на 4 года. Ежемесячный платёж — около 20 300 рублей. Старый заём был под 24% годовых, платёж составлял около 22 800 рублей. Экономия — примерно 2 500 рублей в месяц, или около 120 000 рублей за 48 месяцев. Заявку можно подать онлайн через сайт кредитора, паспорт понадобится только на подписании договора в офисе или при встрече с курьером.
Рефинансирование займа в Волгограде без справок
Кредитные организации Волгограда предлагают аналогичные условия. Ставка без справок начинается от 17% годовых. Максимальная сумма без поручителя обычно составляет 1 000 000 рублей. Срок — до 5 лет. Некоторые организации снижают ставку на 0,5 процентного пункта, если вы переводите зарплату на их карту. На займе 400 000 рублей на 3 года снижение ставки с 17% до 16,5% уменьшит переплату примерно на 3 500 рублей.
Оформление в Волгограде проходит так: вы оставляете заявку на сайте или в мобильном приложении. Организация за 1 день проверяет историю займов через бюро. Если долговая нагрузка не выше 50% от подтверждённого дохода, вам звонят с решением. Далее привозите паспорт в отделение или встречаетесь с курьером. Деньги переводят напрямую прежнему кредитору, а вы получаете новый график платежей.
Рефинансирование займа в Челябинске без справок и поручителей
В Челябинске условия похожи на предложения в Тюмени и Волгограде. Ставка без справок и поручителей начинается от 16,9% годовых. Организации часто добавляют возможность объединить несколько займов в один. Например, у вас потребительский заём 200 000 рублей под 21% и карта с задолженностью 80 000 рублей под 27,9%. Вы объединяете оба обязательства в один заём 280 000 рублей под 16,9% на 3 года. Ежемесячный платёж составит около 10 000 рублей вместо более высокой совокупной нагрузки по прежним обязательствам.
Проверьте требования к текущим обязательствам: просрочка за последние 12 месяцев не должна превышать 30 дней. Если у вас была одна техническая просрочка на 3 дня, это не критично. Но если вы пропускали платежи на месяц и больше, в рефинансировании без справок могут отказать. Тогда придётся ждать полгода и подавать заявку повторно.
Рефинансирование задолженности по карте без справок
Задолженность по карте рефинансировать сложнее, потому что у неё нет фиксированного графика. Организация, которая оформляет рефинансирование, должна погасить долг и перевести его в обычный заём с фиксированным платежом. Это выгодно, если ставка по карте составляет 25–39% годовых, а новый заём без справок выдают под 17–19%. При задолженности 150 000 рублей на 3 года разница в переплате может достигать 70 000 рублей.
Пример: вы должны по карте 150 000 рублей. Минимальный платёж — 5% от долга плюс проценты, около 8 000 рублей в месяц. Организация рефинансирует эту сумму под 18% годовых на 3 года. Новый платёж составит около 5 400 рублей. Долг закроется за 36 месяцев, а не за 7 лет, как это часто бывает при минимальных платежах. После рефинансирования закройте карту или снизьте лимит до 10 000 рублей, чтобы снова не набрать долг.
Оформить рефинансирование займа без справки: пошаговая инструкция
Процесс оформления без справок стандартный. Кредитор проверяет вашу историю займов и отправляет деньги прежнему кредитору. Вам нужно выполнить несколько шагов.
- Подготовьте паспорт и данные текущих обязательств: номер договора, остаток долга, название кредитора.
- Подайте онлайн-заявку на рефинансирование в 2–3 организациях одновременно, чтобы сопоставить одобренные условия.
- Дождитесь решения. Обычно это 1 рабочий день, иногда — до 3 дней.
- Подпишите договор в отделении или с курьером. Паспорт обязателен, другие документы не нужны.
- Кредитор переведёт деньги в течение 2–3 рабочих дней. Вы получите уведомление о закрытии прежнего обязательства.
- Проверьте в личном кабинете прежнего кредитора, что долг погашен полностью и без комиссий.
Дополнительная выгода: некоторые организации предлагают снижение ставки на 0,5–1 процентный пункт, если вы оформляете страхование жизни. Это добровольно. Посчитайте, окупается ли страховка. При займе 500 000 рублей на 3 года страховка может стоить 45 000 рублей, а ставка снизится с 17% до 16%. Экономия на процентах составит около 8 000 рублей, поэтому в этом примере страховка невыгодна.
Какие обязательства можно рефинансировать без справок и поручителей
Под упрощённую программу попадают потребительские займы, задолженности по картам, займы на автомобиль и иногда ипотека. Ипотеку без справок рефинансируют реже, потому что сумма большая и организация требует подтверждение дохода. Потребительские займы и задолженности по картам можно объединить в один платёж. Максимальная сумма без поручителя обычно составляет 1 500 000 рублей. Свыше этой суммы организация может запросить поручителя или залог.
Требования к заёмщику при рефинансировании без справок:
- возраст от 21 года до 70 лет на момент полного погашения;
- гражданство РФ и постоянная регистрация в регионе присутствия организации;
- стаж на текущем месте работы от 3 месяцев, подтверждённый записью в трудовой или заявлением;
- история займов без текущих просрочек и с двумя или более закрытыми обязательствами;
- долговая нагрузка не выше 60% от подтверждённого любым способом дохода.
Когда организация не просит справку 2-НДФЛ, она использует данные бюро историй займов и сведения о расчётах по картам. Если вы регулярно получаете переводы на карту от одного отправителя, это может засчитываться как доход. Поэтому зарплата на карту другой организации тоже учитывается.
На что смотреть в договоре рефинансирования без справок
Подписывая договор, проверьте полную стоимость займа в процентах годовых. В неё входят проценты, комиссии за выдачу и страховки, если они влияют на ставку. Например, организация рекламирует ставку 16,5%, но добавляет обязательную комиссию за перевод денег прежнему кредитору — 1% от суммы. При рефинансировании 600 000 рублей комиссия составит 6 000 рублей. Это увеличивает фактическую ставку примерно на 0,3–0,5 процентного пункта.
Уточните, есть ли штрафы за досрочное погашение. По закону кредитор не может запретить досрочное погашение, но может установить мораторий на первые 3–6 месяцев. Если вы планируете закрыть заём досрочно, выбирайте программу без моратория. Иначе при погашении через 2 месяца вам придётся заплатить проценты за весь льготный период.
Отдельно проверьте пункт о праве организации повысить ставку при отказе от страхования или ухудшении истории займов. Некоторые организации прописывают автоматическое повышение ставки на 3–5 процентных пунктов, если вы перестали платить за страховку. Это законно, если вы подписали такое условие. Читайте договор перед подписанием.
Рефинансирование в любом населённом пункте России: онлайн-оформление
Кредитные организации работают через интернет во всех регионах. Жителям Тюмени, Волгограда, Челябинска и других населённых пунктов доступна онлайн-заявка и курьерская доставка договора. Вам не нужно идти в отделение. Исключение: если сумма займа больше 1 000 000 рублей, организация может пригласить вас в офис для идентификации. В остальных случаях достаточно паспорта и видеосвязи.
Перед подачей заявки запросите свою историю займов бесплатно два раза в год через государственный портал. Проверьте, нет ли ошибок и незакрытых обязательств. Если видите заём, который вы не брали, сразу оспорьте его в бюро. Ошибка в истории займов снижает шанс на одобрение и повышает ставку на 2–3 процентных пункта. При займе 800 000 рублей на 5 лет это может привести к дополнительной переплате около 45 000 рублей.
Как оценить выгоду рефинансирования без справок
Рефинансирование без справок и поручителей обычно оправдано, если разница в ставке между старым и новым займом составляет минимум 2 процентных пункта. При меньшей разнице выгода может не покрыть затраты времени и комиссии. Например, старый заём под 19%, новый под 17,5% на 400 000 рублей на 3 года даст экономию около 11 000 рублей за весь срок. Если ради этого нужно ехать в другой населённый пункт или брать день отпуска, выгода сомнительна.
Считайте экономию на калькуляторе, а не по словам специалиста. Введите текущий остаток, ставку и срок, затем сопоставьте расчёт с новым предложением. После этого можно принимать решение.