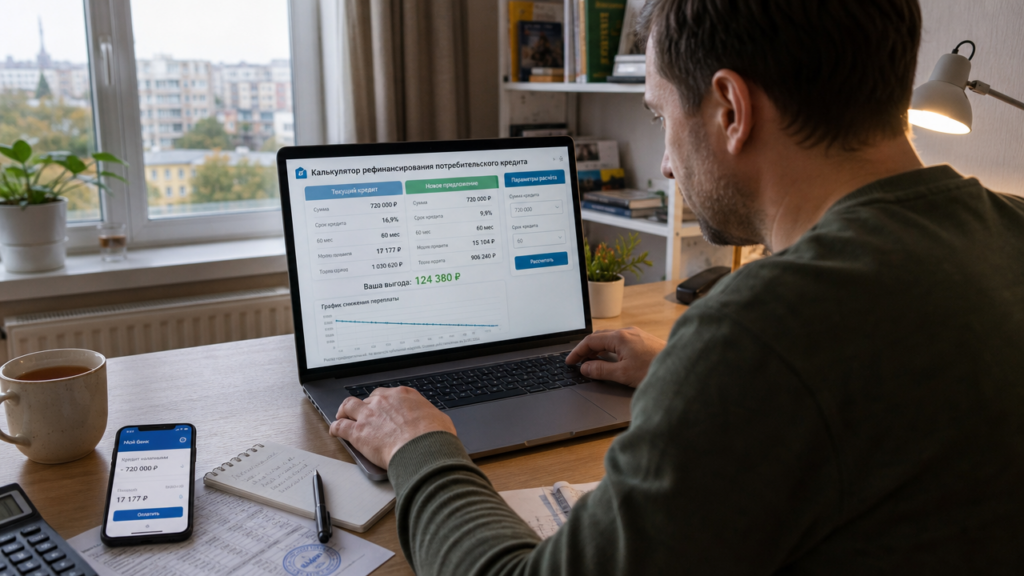
Клиент платит по потребительскому займу 22% годовых, а другая организация предлагает перевести долг под 15,9%. При остатке 500 000 рублей и сроке 36 месяцев экономия на процентах составит примерно 55 000 рублей. Онлайн-калькулятор помогает увидеть эту выгоду до подачи заявки. Главное — считать не только рекламную ставку, но и учитывать дату перевода, комиссии и страховки.
Калькулятор рефинансирования займов: что он умеет
Калькулятор сравнивает два графика платежей: по действующему договору и по новому предложению. Вы вводите остаток долга, текущую ставку, оставшийся срок и видите переплату до конца срока. Затем добавляете условия новой организации и получаете разницу в рублях. Это не просто снижение ежемесячного платежа, а общая экономия на процентах.
Обычный калькулятор займа показывает только новый заём. Калькулятор рефинансирования дополнительно вычитает прежнюю переплату и расходы на перевод. Поэтому в нём важно указывать не первоначальную сумму займа, а именно остаток основного долга на дату расчёта.
Калькулятор рефинансирования потребительского займа: какие поля обязательны
Для точного расчёта нужны следующие данные:
- остаток основного долга на дату обращения;
- текущая процентная ставка по договору;
- оставшийся срок займа в месяцах;
- ставка и срок нового займа;
- разовые комиссии за выдачу;
- ежегодные страховки и плата за обслуживание.
Остаток долга берите из справки организации или мобильного приложения, а не из старого графика платежей. Вы уже погасили часть тела долга, и калькулятор, получивший первоначальную сумму, завысит переплату по действующему займу. В результате выгода будет казаться больше реальной.
Рефинансирование: пример на 500 000 рублей
Предположим, у вас остаток 500 000 рублей под 22% годовых, платить ещё 36 месяцев. Ежемесячный платёж по действующему договору составит около 19 100 рублей, переплата до конца срока — примерно 187 500 рублей. Таковы условия прежнего займа.
Новая организация предлагает рефинансирование под 15,9% на те же 36 месяцев. Новый платёж будет около 17 550 рублей в месяц, переплата — 131 800 рублей. Экономия на процентах составит 55 700 рублей, а нагрузка на бюджет снизится на 1 550 рублей каждый месяц. Такой перевод выгоден, если нет крупных комиссий.
Рассчитать рефинансирование на сегодня: учтите день перевода
Проценты прежней организации начисляются по день фактического поступления денег. Если вы хотите рассчитать рефинансирование на сегодня, ставьте дату расчёта равной дате планируемого перевода. Разница даже в 10 дней меняет результат.
При остатке 500 000 рублей под 22% годовых проценты за 10 дней задержки перевода составят 3 014 рублей. Эту сумму вы заплатите прежней организации, а калькулятор, если он не учитывает дату, её не покажет. Добавляйте дневные проценты в расходы на рефинансирование.
Скрытые платежи, которые съедают выгоду
Организация может заявлять ставку 15,9%, но полная стоимость займа окажется выше. Обязательные расходы включают:
- страхование жизни и здоровья от 0,5 до 1% от суммы долга в год;
- комиссию за выдачу займа от 0,5 до 1% от суммы;
- плату за сообщения и обслуживание счёта от 50 до 150 рублей в месяц;
- справки о задолженности от прежней организации — от 0 до 500 рублей;
- перевод средств новой организации и возможные потери на курсовой разнице.
Рассчитайте страховку на конкретной сумме. При займе 500 000 рублей страхование за 0,7% обойдётся в 3 500 рублей в год, за три года — в 10 500 рублей. Если калькулятор не вычитает эту сумму, экономия 55 700 рублей превратится в 45 200 рублей. Поэтому вводите не только ставку, но и все платные опции.
Когда рефинансирование не имеет смысла
Разница ставок меньше 1,5 процентного пункта обычно не окупает затраты. Допустим, текущая ставка — 18%, новая — 17,2%. При остатке 250 000 рублей и сроке 20 месяцев экономия на процентах составит около 1 500 рублей, а страхование обойдётся в 2 500 рублей. Вы потратите больше, чем сэкономите.
Если до конца срока осталось меньше 12 месяцев, перевод долга тоже редко оправдан. Процедура занимает одну-две недели, требует справок, заявок и личного присутствия. Реальная выгода часто не превышает 3 000–5 000 рублей, а риск пропустить платёж по прежнему займу увеличивается.
План расчёта: как не ошибиться
Чтобы калькулятор показал честную цифру, действуйте по шагам:
- запросите в текущей организации справку об остатке долга и полный график платежей;
- соберите тарифы трёх-четырёх организаций по рефинансированию, а не только одно предложение;
- внесите в калькулятор ставку, срок, разовые комиссии и ежегодные страховки;
- сравните не только ежемесячный платёж, но и полную переплату в рублях;
- учтите дневные проценты за период перевода денег в новую организацию.
Если после всех расходов выгода остаётся больше 15 000–20 000 рублей, перевод имеет смысл. Меньшая сумма не стоит усилий и временных затрат.