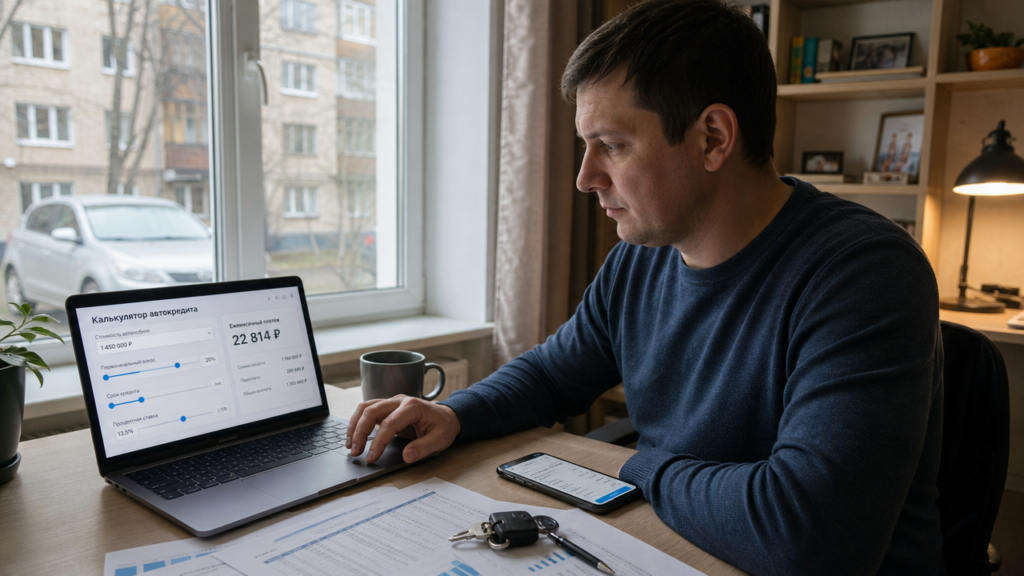
Вы выбираете автомобиль, смотрите на ценник в 1 800 000 рублей и прикидываете, что ежемесячный платёж будет примерно 25 000 рублей. Реальность часто жёстче: кредитор добавляет страхование жизни, каско, комиссию за обслуживание счёта, и платёж вырастает до 34 000 рублей. Поэтому калькулятор автозайма с расчётом ежемесячного платежа стоит запустить ещё до поездки в салон. Калькулятор не заменяет одобрение кредитора, но даёт трезвую картину по сумме, сроку и ставке. Вы увидите, сколько процентов переплатите за весь период, и сможете сравнить 3–4 предложения без звонков менеджерам.
Как работает калькулятор автозайма онлайн
Онлайн-калькулятор использует стандартную формулу аннуитетного платежа, по которой рассчитывается большинство займов на автомобили в России. Вы вводите четыре основных параметра: стоимость автомобиля, первоначальный взнос, срок в месяцах и процентную ставку. На выходе получаете ежемесячный платёж, общую переплату и итоговую сумму долга. Калькулятор автозайма может учитывать дополнительные ежемесячные расходы: каско, личное страхование, телематику. Продвинутые версии показывают график платежей с разбивкой на основной долг и проценты. Всё это бесплатно и без отправки заявки кредитору, если вы используете нейтральные онлайн-платформы.
Параметры для точного расчёта
Минимальный набор полей в автомобильном калькуляторе выглядит так:
- цена машины по договору купли-продажи;
- размер первоначального взноса в рублях или процентах;
- срок займа в месяцах, обычно от 12 до 84;
- годовая ставка в процентах;
- комиссия за выдачу займа, если её взимают;
- стоимость каско за первый год, если она включается в сумму займа.
Часть полей можно не заполнять, но тогда результат будет приблизительным. Кредитная организация может предложить ставку 15,9% без каско и 13,5% с каско, оформленным через партнёра. Разница в платеже на сумме 1 200 000 рублей за 5 лет составит около 1 800 рублей в месяц. Проверяйте, какие условия вы закладываете в расчёт.
Пример расчёта платежа на реальных цифрах
Возьмём автомобиль стоимостью 1 700 000 рублей. Первоначальный взнос — 20%, или 340 000 рублей. Сумма займа — 1 360 000 рублей. Срок — 60 месяцев. Ставка — 16,4% годовых. Без учёта дополнительных комиссий аннуитетный платёж составит около 33 300 рублей. Переплата за 5 лет будет примерно 638 000 рублей. Теперь добавим каско за 45 000 рублей в год, включённое в сумму займа. Общая сумма долга увеличится до 1 585 000 рублей, а платёж вырастет примерно до 38 800 рублей. Переплата составит около 743 000 рублей. Разница — примерно 5 500 рублей ежемесячно. Поэтому калькулятор автозайма стоит запускать минимум дважды: с минимальным набором услуг и с полным пакетом страховок.
Где брать процентную ставку для калькулятора
Не подставляйте в калькулятор ставку из рекламного объявления. Там часто указана минимальная ставка для клиентов, получающих доход на счёт организации, с первоначальным взносом от 50% и оформлением личного страхования. Реальная ставка для вас будет выше на 2–4 процентных пункта. Запросите предварительный расчёт в трёх кредитных организациях, укажите одинаковые параметры: сумму займа, срок, марку машины и доход. Полученные ставки подставьте в калькулятор. Например, организация А одобрила 17,2%, организация Б — 15,8%, организация В — 18,5%. На сумме 900 000 рублей на 4 года разница в платеже между вариантами под 17,2% и 15,8% составит примерно 600–700 рублей в месяц. За срок займа это около 33 000 рублей. Калькулятор автозайма помогает не верить обещаниям, а считать по факту.
Ставка и полная стоимость займа
Смотрите не только на ставку, но и на полную стоимость займа, которую кредитор обязан указывать в правом верхнем углу договора. ПСК включает проценты, страховки, комиссии и другие обязательные платежи. Ставка может быть 14,9%, а ПСК — 19,3% из-за навязанного страхования жизни за 0,4% от суммы долга в месяц. В калькуляторе поле для дополнительной комиссии обычно называется «ежемесячная комиссия» или «прочие платежи». Добавьте туда 1 200 рублей в месяц и увидите реальную переплату. Если кредитор отказывается раскрывать ПСК до подачи заявки, это повод насторожиться.
Типичные ошибки при использовании калькулятора
Первая ошибка — не учитывать первоначальный взнос. Некоторые калькуляторы по умолчанию ставят 0%, и вы видите завышенный платёж за всю стоимость машины. Вторая ошибка — путать срок в годах и месяцах. Вводите 5 в поле «срок», а калькулятор считает 5 месяцев, и платёж получается гигантским. Третья ошибка — игнорировать разовые комиссии. Кредитор может взять 1% от суммы займа за выдачу, это 13 600 рублей при сумме 1 360 000 рублей. Четвёртая ошибка — использовать ставку без учёта сезонных акций. Зимой на склады прошлого года ставка может быть 12,9%, летом на новую модель — 17,5%.
Как выбрать подходящий вариант с помощью калькулятора
Составьте таблицу в блокноте или в любом табличном редакторе. В столбцы запишите организации, ставки, ежемесячный платёж, переплату, ПСК и обязательные страховки. Для каждого варианта запустите калькулятор автозайма с одинаковыми исходными данными. Сравните не только платёж, но и переплату за весь срок. Иногда организация с меньшей ставкой требует каско на весь срок займа, а другая позволяет оформить каско только на первый год. Разница в переплате может достигать 120 000 рублей на сумме 1 500 000 рублей за 5 лет. Выбирайте вариант, где общая сумма выплат минимальна, а не тот, где меньше ежемесячный платёж.
Дополнительные расходы, которые калькулятор не всегда показывает
Автозайм редко ограничивается процентами. Кредитор может обязать вас оформить:
- каско на каждый год займа, средняя стоимость — 4–7% от цены машины;
- личное страхование жизни и здоровья — 0,3–0,6% от суммы долга в месяц;
- страхование от потери работы — единоразово 1–2% от суммы займа;
- телематическое оборудование или противоугонную маркировку — 15 000–30 000 рублей единоразово.
Перед расчётом уточните у менеджера полный список обязательных услуг. Внесите их стоимость в калькулятор как разовую комиссию, если поле поддерживает такой параметр, или вручную прибавьте к сумме займа. Например, страхование жизни в размере 0,5% в месяц от долга 1 000 000 рублей даёт 5 000 рублей в месяц только за страховку. За год это 60 000 рублей. Без этой цифры расчёт будет занижать ежемесячный платёж примерно на 20%.
Когда калькулятор бесполезен
Онлайн-калькулятор не поможет, если вы не знаете свою историю выплат или реальный доход, который кредитор готов учитывать. Организация может одобрить вам 12% годовых только при скоринге выше 700 баллов и подтверждённом доходе от 80 000 рублей. Если вы на испытательном сроке или работаете по гражданско-правовому договору, ставка может подняться до 21%. В такой ситуации сначала получите предварительное одобрение в двух–трёх кредитных организациях, а потом подставляйте одобренные ставки в калькулятор. Иначе вы будете считать идеальный платёж по 13%, а по факту вам предложат 19%, и все расчёты окажутся бесполезными.
Практический план действий на сегодня
Сначала определите максимальный ежемесячный платёж, который не заставит вас экономить на еде и аренде. Обычно это не более 30% от чистого дохода. Зарплата 90 000 рублей на руки означает платёж до 27 000 рублей. Дальше откройте калькулятор автозайма и подберите сумму и срок под этот лимит. Для платежа 27 000 рублей при ставке 16% на 5 лет сумма займа составит примерно 1 100 000 рублей. Добавьте первоначальный взнос 400 000 рублей и получите бюджет на машину около 1 500 000 рублей. Такой расчёт убережёт от покупки машины, которая через полгода станет непосильной ношей.
Калькулятор как инструмент переговоров
Калькулятор автозайма даёт цифры для разговора с менеджером кредитной организации или автосалона. Вы приходите не с просьбой «посчитайте мне что-нибудь», а с готовым расчётом: «При ставке 15,2%, сроке 48 месяцев и взносе 25% мой платёж должен быть около 28 400 рублей. Ваш предварительный расчёт показывает 31 600 рублей за счёт страхования жизни. Уберите страховку или снизьте ставку до 14,5%». Менеджер видит, что вы считали, и быстрее предлагает реальные скидки, а не маркетинговые фокусы. Не тратьте на расчёт больше 15 минут, но сделайте его до подписания договора, а не после.