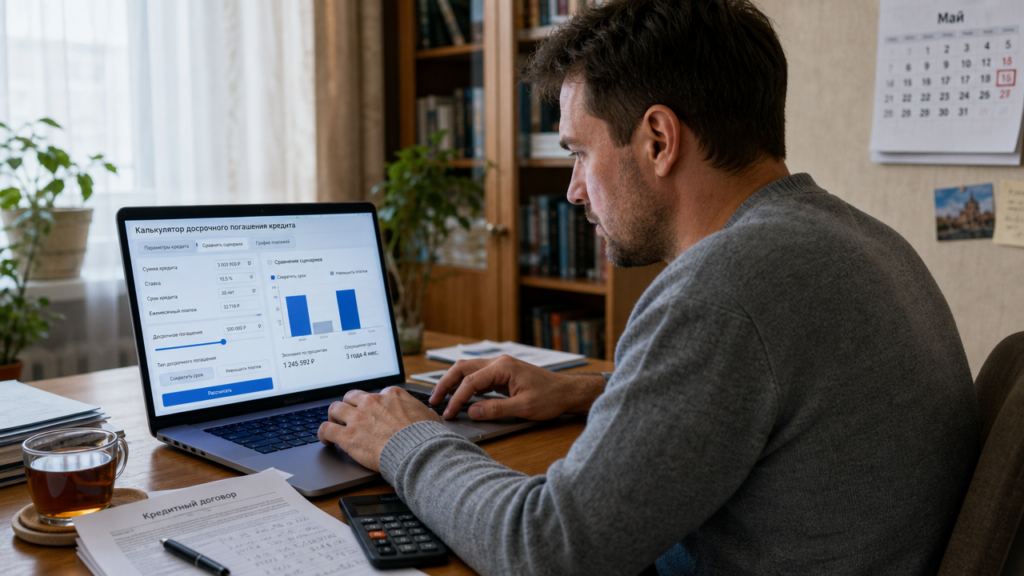
Досрочное погашение снижает переплату, но точную экономию в рублях без расчёта не увидеть. Калькулятор быстрого погашения займа помогает сравнить два сценария: закрыть долг раньше срока или уменьшить ежемесячный платёж. На конкретном примере покажу, какие цифры вводить, как калькулятор считает экономию и что важно проверить перед внесением денег.
Что считает калькулятор быстрого погашения займа
Инструмент выдаёт три результата. Первый: новый срок займа при выборе стратегии сокращения срока. Второй: новый ежемесячный платёж при выборе стратегии уменьшения платежа. Третий: сумму процентов, которую вы не заплатите организации. Калькулятор переплаты по займу с досрочным погашением работает на основе остатка долга, а не первоначальной суммы займа. Проценты начисляются только на непогашенную часть, поэтому каждый рубль досрочного взноса сразу уменьшает базу для следующих начислений.
Какие данные нужны для расчёта
Для точного результата введите пять параметров:
- остаток основного долга на момент внесения досрочного платежа;
- процентную ставку по договору;
- тип платежа: аннуитетный или дифференцированный;
- сумму досрочного погашения и момент её внесения;
- выбранную цель: сокращение срока или уменьшение платежа.
Момент внесения важен не меньше суммы. Проценты начисляются за каждый день пользования деньгами. Если внести 200 000 рублей через 10 дней после очередного платежа, часть суммы уйдёт на проценты за эти 10 дней, и тело займа уменьшится меньше.
Формула экономии: почему важны момент внесения и остаток
Организация начисляет проценты по формуле: остаток долга умножить на ставку, разделить на 365 и умножить на число дней в периоде. При займе 1 200 000 рублей под 18% годовых дневной процент равен 591,78 рубля. После досрочного взноса 200 000 рублей остаток снижается до 1 000 000 рублей, дневной процент становится 493,15 рубля. Разница — 98,63 рубля в день. За месяц это 2 959 рублей экономии.
Но если тот же взнос внести через 10 дней, расчёт меняется. Сначала на остаток 1 200 000 рублей за 10 дней набежит 5 917,8 рубля процентов. Из 200 000 рублей эти проценты будут удержаны, и тело займа уменьшится на 194 082,2 рубля. Калькулятор быстрого погашения займа с учётом момента внесения показывает эту разницу, которую вручную легко пропустить.
Пример расчёта на займе 1,2 млн рублей под 18%
Возьмём аннуитетный займ: сумма 1 200 000 рублей, срок 3 года, ставка 18% годовых. Ежемесячный платёж составит 43 380 рублей. За весь срок вы заплатите организации 1 561 680 рублей, переплата — 361 680 рублей.
Через 6 месяцев остаток долга составит 1 041 895 рублей. Вы вносите частичное досрочное погашение 200 000 рублей, остаток снижается до 841 895 рублей. Дальше выбор стратегии меняет экономию.
Уменьшение срока
Платёж остаётся на уровне 43 380 рублей. Оставшийся срок сокращается с 30 месяцев примерно до 23 месяцев. Займ закрывается на 7 месяцев раньше. Общая переплата составит около 258 000 рублей. Экономия — примерно 103 000 рублей.
Уменьшение платежа
Срок остаётся 30 месяцев, но ежемесячный платёж снижается до 35 050 рублей. Общая переплата составит 311 780 рублей. Экономия — 49 900 рублей.
Разница между стратегиями — около 53 000 рублей. Калькулятор досрочного погашения займа с уменьшением срока покажет, что при прочих равных условиях экономичнее сохранять платёж и сокращать срок. Но если бюджет ограничен, вариант с уменьшением платежа снижает нагрузку с 43 380 до 35 050 рублей.
Аннуитетный и дифференцированный платёж: в чём разница для расчёта
Для аннуитетного займа платёж весь срок одинаковый, но в первые месяцы большую часть занимают проценты. Поэтому раннее досрочное погашение даёт максимальную экономию. Для дифференцированного платежа основной долг делится на число месяцев срока равными частями. Проценты начисляются на убывающий остаток.
Пример дифференцированного займа: 1 200 000 рублей на 5 лет под 18%. Первый платёж — 38 000 рублей: 20 000 рублей основного долга и 18 000 рублей процентов. Через 12 месяцев остаток долга — 960 000 рублей. Досрочный взнос 200 000 снижает его до 760 000 рублей. В следующем месяце проценты начислят на 760 000 рублей: это 11 400 рублей вместо 14 400. Экономия за один месяц — 3 000 рублей. Калькулятор быстрого погашения займа с учётом типа платежа пересчитает весь график и покажет общую экономию до конца срока.
Как посчитать досрочное погашение займа с помощью калькулятора за 5 минут
Вот порядок действий для точного расчёта:
- Запросите у организации актуальный остаток основного долга на планируемый момент досрочного взноса.
- Проверьте процентную ставку и тип платежа в договоре.
- Введите сумму досрочного погашения, которую реально внести сверх планового платежа.
- Укажите момент внесения, например сразу после списания очередного платежа.
- Сравните оба варианта по сумме переплаты и размеру нового платежа.
Рассчитать частичное досрочное погашение займа можно в личном кабинете организации или на независимом портале. Сторонний калькулятор удобен, чтобы проверить расчёты организации, потому что он не привязан к конкретным условиям страхования и комиссий.
Что не учитывает калькулятор переплаты
Калькулятор считает только проценты и платежи. Он не прибавляет комиссии за обслуживание, страховки и нотариальные расходы. При займе 1 200 000 рублей полис страхования жизни может стоить 0,5% от суммы займа в год, то есть 6 000 рублей. За 3 года это 18 000 рублей дополнительных расходов, которые не появятся в расчёте калькулятора. Если по договору отказ от страховки повышает ставку на 2–3 процентных пункта, досрочное погашение может оказаться невыгодным после пересчёта.
Проверьте также минимальную сумму досрочного погашения. Часто организация принимает к досрочному погашению не меньше 10 000 рублей. Срок уведомления может составлять от 0 до 30 дней в зависимости от типа займа. Порядок списания может быть таким, что досрочный взнос погашает сначала проценты, затем тело долга.